Muhasebede Yeni Nesil Analitik Yaklaşımlar
Prism, Türkiye'deki şirketlerin UFRS standartlarına uyum sağlamasına, finansal raporlamanın karmaşıklıklarını çözmesine ve veriye dayalı karar alma süreçlerini güçlendirmesine destek olan bir analitik bilgi platformudur.
Finansal Raporlamanın Her Boyutunu Ele Alıyoruz
Muhasebe standartlarından vergi analizine, denetim süreçlerinden kurumsal yönetişime kadar kapsamlı bilgi içerikleri sunuyoruz.
Finansal Raporlama Standartları
UFRS, TMS ve yerel muhasebe düzenlemelerinin pratik uygulamaları, fark analizleri ve sektörel yorumlar.
Detaylı inceleVergi Analizi ve Planlama
Kurumlar vergisi, KDV optimizasyonu ve uluslararası vergilendirme konularında kapsamlı analitik değerlendirmeler.
Detaylı inceleUFRS Uyum Değerlendirmesi
Uluslararası Finansal Raporlama Standartları'na geçiş süreçleri, boşluk analizleri ve uygulama rehberleri.
Detaylı inceleDenetim Standartları
BDS standartları, iç denetim metodolojileri ve risk tabanlı denetim yaklaşımlarının analitik değerlendirmesi.
Detaylı incelePerformans Göstergeleri
Finansal KPI analizi, bilanço yorumlama ve işletme sağlığının ölçümlenmesi için pratik yöntemler.
Detaylı inceleKurumsal Yönetişim
Şeffaflık, hesap verebilirlik ve ESG raporlama standartlarının kurumsal yapılara entegrasyonu.
Detaylı inceleFinansal Tablolardan Stratejik İçgörüler Çıkarın
Karmaşık finansal verileri anlamlı içgörülere dönüştürmek, günümüz iş dünyasında rekabet avantajının temel kaynağıdır. Prism'in analitik metodolojisi, ham finansal verileri yorumlanabilir ve eyleme geçirilebilir bilgiye çevirir.
- Bilanço analizi ve karlılık oranlarının sektörel kıyaslaması
- Nakit akışı projeksiyonları ve likidite yönetimi
- Çok dönemli trend analizi ve sapma raporlaması
- UFRS ile yerel standartlar arasındaki köprü analizi
Uluslararası Standartlara Uyum Sürecini Basitleştirin
UFRS'ye geçiş ve süregelen uyum, organizasyonların en büyük muhasebe zorluklarından birini oluşturmaktadır. Prism, bu süreci adım adım ele alan kapsamlı rehber içerikler sunar.
- UFRS 9, UFRS 15, UFRS 16 ve UFRS 17 uygulama analizleri
- TMS'den UFRS'ye geçiş: boşluk analizi ve yol haritası
- Dipnot açıklamaları ve kamuya açıklama gereklilikleri
- Sektöre özgü uygulama farklılıkları ve yorumlar
Güncel Makaleler ve Değerlendirmeler
UFRS 17 Sigorta Sözleşmeleri: Türk Sigorta Sektörü İçin Pratik Uygulama Rehberi
UFRS 17'nin yürürlüğe girmesiyle sigorta şirketlerinin raporlama yapısında köklü değişiklikler yaşandı. Bu analizde Türkiye'deki uygulamalara odaklanıyoruz.
2025 Yılı Kurumlar Vergisi Değişiklikleri: İşletmelerin Hazırlanması Gereken 7 Kritik Alan
Bu yıl yürürlüğe giren kurumlar vergisi düzenlemeleri, şirketlerin mali yapısını doğrudan etkileyen önemli değişiklikler içermektedir.
Serbest Nakit Akışı Analizi: KOBİ'lerin Göz Ardı Ettiği 5 Kritik Gösterge
Serbest nakit akışı, bir işletmenin gerçek finansal sağlığının en doğru göstergelerinden biridir. Peki KOBİ'ler bu metriği doğru okuyor mu?
Analitik Süreç Nasıl Çalışır?
Her analiz, güvenilir kaynaklara ve standart metodolojiye dayalı olarak hazırlanır.
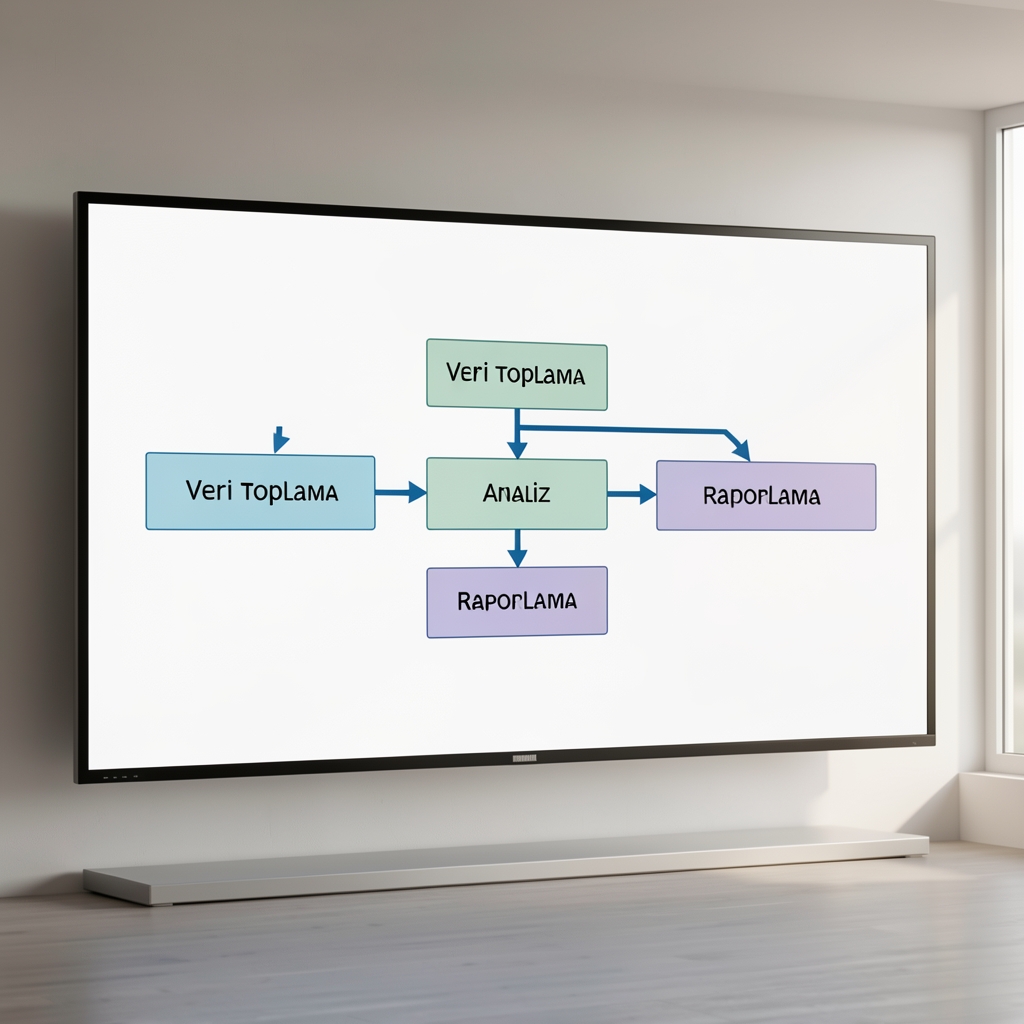
Veri Kaynaklarının Doğrulanması
Her analiz, KAP, SPK, Hazine ve resmi uluslararası standart kuruluşlarının (IASB, IFAC) birincil kaynaklarına dayanmaktadır. Veri bütünlüğü, iki bağımsız editör tarafından kontrol edilir.
Karşılaştırmalı Standart Analizi
Ulusal muhasebe standartları ile UFRS arasındaki farklar sistematik biçimde karşılaştırılır; sektörel etkiler ve uygulama örnekleri somut verilerle desteklenir.
Uzman İncelemesi ve Kalite Kontrolü
Yeminli Mali Müşavir ve Bağımsız Denetçi paydaşlarından oluşan editöryal kurul, yayımlanan içeriklerin teknik doğruluğunu onaylar.
Periyodik Güncelleme ve Revizyon
Mevzuat değişiklikleri ve standart güncellemeleri doğrultusunda tüm içerikler periyodik olarak revize edilerek güncelliği korunur.